VeriFactu 2028: fechas y factura electrónica | FacturaONE
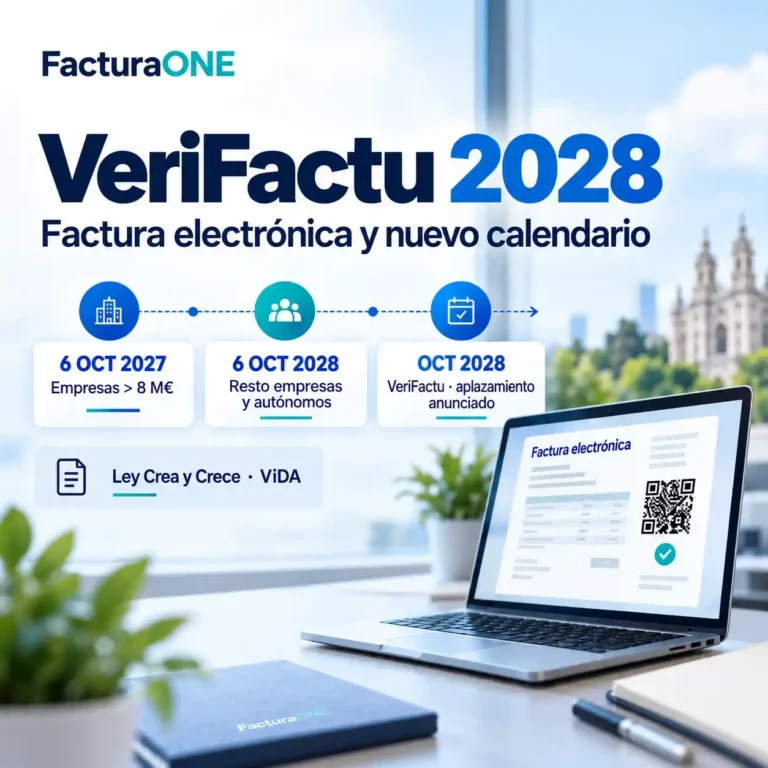
Hacienda anuncia un nuevo aplazamiento de VeriFactu hasta octubre de 2028 y prepara la coordinación de su calendario con la factura electrónica obligatoria de la Ley Crea y Crece y con la normativa europea ViDA (VAT in the Digital Age).
Esta decisión supone un cambio importante para miles de empresas, autónomos y profesionales que estaban preparando la adaptación de sus programas de facturación para 2027.
El 5 de octubre de 2026, el Ministerio de Hacienda comunicó su intención de trasladar hasta octubre de 2028 las obligaciones pendientes del Reglamento de Sistemas Informáticos de Facturación, conocido popularmente como VeriFactu.
El objetivo es que la implantación de estos sistemas coincida con la llegada de la factura electrónica obligatoria para pymes y autónomos, evitando que los negocios tengan que realizar dos adaptaciones tecnológicas consecutivas en un periodo muy corto.
Por su parte, la factura electrónica entre empresas y profesionales ya tiene un calendario oficial establecido:
- 6 de octubre de 2027: empresarios y profesionales con un volumen de operaciones superior a 8 millones de euros.
- 6 de octubre de 2028: resto de empresas, pymes y autónomos incluidos en la obligación.
Importante: el nuevo aplazamiento de VeriFactu a octubre de 2028 ha sido anunciado oficialmente, pero todavía debe aprobarse mediante la correspondiente modificación normativa. Mientras no se publique en el BOE, las fechas legalmente vigentes para sus usuarios siguen siendo las de enero y julio de 2027.
Artículo actualizado el 9 de octubre de 2026.
¿Por qué Hacienda retrasa VeriFactu hasta octubre de 2028?
Hasta ahora, empresas y autónomos tenían por delante dos cambios importantes en sus sistemas de facturación.
El primero era la adaptación al Reglamento de Sistemas Informáticos de Facturación (RRSIF), desarrollado por el Real Decreto 1007/2023, que introduce requisitos de seguridad, integridad e inalterabilidad de los registros de facturación.
El segundo era la implantación de la factura electrónica obligatoria entre empresarios y profesionales, establecida por la Ley 18/2022, de creación y crecimiento de empresas, conocida como Ley Crea y Crece.
Aunque ambas obligaciones tienen objetivos diferentes, afectan directamente a los programas utilizados para emitir y gestionar facturas.
Esto podía provocar una situación poco eficiente: adaptar un programa para VeriFactu en 2027 y realizar otra modificación importante en 2028 para cumplir con la factura electrónica B2B.
Con el nuevo calendario anunciado, Hacienda pretende facilitar una transición más coordinada.
Según la nota informativa publicada por el Ministerio de Hacienda el 5 de octubre de 2026, se busca favorecer la convergencia de ambos sistemas, tanto desde el punto de vista normativo como técnico.
Además, el Ministerio anticipa una futura revisión de determinados aspectos de la normativa para tener en cuenta los requisitos europeos de información digital sobre el IVA derivados de ViDA.
La idea es que las empresas puedan avanzar hacia un sistema de facturación digital más integrado, en lugar de encadenar cambios normativos y tecnológicos independientes.
Nuevo calendario de facturación 2027, 2028 y 2029
La publicación de la Orden HAC/1028/2026 en el BOE del 5 de octubre ha permitido concretar las fechas de aplicación de la factura electrónica obligatoria.
La orden entró en vigor el 6 de octubre de 2026, iniciando el cómputo de los plazos de 12, 24 y 36 meses previstos en la normativa.
Fechas oficiales de la factura electrónica
| Obligación | Fecha de aplicación |
|---|---|
| Factura electrónica B2B para empresas y profesionales que superen los 8 millones de euros | 6 de octubre de 2027 |
| Factura electrónica B2B para el resto de empresas, pymes y autónomos | 6 de octubre de 2028 |
| Comunicación de estados de factura y pago para obligados que superen los 8 millones | 6 de octubre de 2027 |
| Comunicación de estados y pagos para el resto de personas jurídicas y entidades | 6 de octubre de 2028 |
| Comunicación de estados y pagos para personas físicas y entidades en régimen de atribución de rentas del segundo grupo | 6 de octubre de 2029 |
Estas fechas están respaldadas por la Orden HAC/1028/2026 y el calendario de implantación publicado por la Agencia Tributaria.
El límite de 8 millones de euros se refiere al volumen de operaciones calculado a efectos del IVA durante el año natural inmediatamente anterior, conforme a los criterios legales aplicables.
¿Y cuándo será obligatorio VeriFactu?
En el caso del Reglamento de Sistemas Informáticos de Facturación, debemos distinguir entre el calendario actualmente vigente y la modificación anunciada:
| Contribuyentes | Fecha legal vigente | Nuevo plazo anunciado |
|---|---|---|
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 | Octubre de 2028 |
| Autónomos y resto de obligados incluidos en el Reglamento | 1 de julio de 2027 | Octubre de 2028 |
El Ministerio de Hacienda ha comunicado su intención de unificar en octubre de 2028 las obligaciones pendientes del Reglamento, con independencia de que el obligado sea una sociedad o un autónomo.
Sin embargo, la fecha definitiva y su regulación deberán confirmarse con la publicación de la modificación correspondiente.
Conviene señalar también que el aplazamiento anunciado se refiere a obligaciones pendientes de aplicación y no supone una derogación general de las exigencias que ya afectan a fabricantes y comercializadores de software de facturación.
¿VeriFactu y la factura electrónica entrarán en vigor al mismo tiempo?
La intención de Hacienda es hacer coincidir ambos calendarios en octubre de 2028 para facilitar la adaptación de pymes y autónomos.
No obstante, esto no significa que todas las empresas vayan a tener exactamente las mismas fechas ni las mismas obligaciones.
Por ejemplo, una empresa que supere los 8 millones de euros de volumen de operaciones deberá aplicar la factura electrónica B2B desde octubre de 2027. Si además está incluida en el ámbito del Reglamento de Sistemas Informáticos de Facturación, la fecha anunciada para las obligaciones pendientes de este último sería octubre de 2028.
En cambio, para una pyme o un autónomo que no supere ese volumen, y que esté incluido en ambas normativas, se prevé que las obligaciones principales coincidan en octubre de 2028.
Además, los contribuyentes acogidos al Suministro Inmediato de Información (SII) están excluidos, con carácter general, de las obligaciones del RRSIF respecto de sus propias facturas, aunque pueden seguir sujetos a la normativa de factura electrónica B2B.
Por tanto, hablamos de una convergencia de calendarios, no de la conversión de dos leyes diferentes en una única obligación.
VeriFactu y factura electrónica: ¿cuál es la diferencia?
Esta es una de las cuestiones más importantes para comprender el nuevo escenario.
Aunque es habitual utilizar ambas expresiones como si significaran lo mismo, en realidad regulan aspectos distintos de la facturación.
VeriFactu: seguridad y trazabilidad de las facturas
La normativa de Sistemas Informáticos de Facturación establece cómo deben funcionar los programas utilizados para emitir facturas.
Entre sus principales requisitos se encuentran:
- Generación de registros de facturación al emitir las facturas.
- Protección frente a modificaciones o eliminaciones indebidas.
- Trazabilidad y mecanismos de encadenamiento mediante huellas digitales o hash.
- Conservación, accesibilidad y legibilidad de la información.
- Incorporación del código QR tributario en las facturas correspondientes.
- Remisión de los registros a la Agencia Tributaria o conservación interna bajo los requisitos técnicos aplicables.
Conviene recordar que VERI*FACTU es una modalidad de cumplimiento del Reglamento, no la única.
En la modalidad VERIFACTU, el programa remite automáticamente los registros de facturación a la AEAT. En la modalidad NO VERIFACTU, no se realiza esa remisión ordinaria, pero deben cumplirse requisitos adicionales de seguridad, firma y registro de eventos.
Por tanto, lo obligatorio para los contribuyentes incluidos será utilizar un sistema informático conforme al Reglamento, no necesariamente elegir la modalidad de remisión VERI*FACTU.
Factura electrónica B2B: emisión, intercambio y recepción digital
La factura electrónica obligatoria, por su parte, regula cómo deben emitirse, transmitirse y recibirse las facturas en las relaciones comerciales entre empresas y profesionales.
No basta con generar un PDF y enviarlo por correo electrónico.
Las facturas deberán utilizar un formato electrónico estructurado que permita su tratamiento automatizado por los sistemas informáticos del emisor y del receptor.
El Real Decreto 238/2026 contempla formatos como UBL, CII, Facturae y EDIFACT, conforme a las condiciones técnicas previstas.
Esto permitirá que una empresa pueda recibir una factura y procesar sus datos informáticamente, reduciendo operaciones manuales y facilitando la gestión administrativa.
Además, la normativa introduce nuevas obligaciones relacionadas con los estados de las facturas y sus pagos.
Un ejemplo sencillo
Imaginemos una empresa de distribución que emite una factura de 1.500 euros a otra empresa.
Con VeriFactu, su programa genera el correspondiente registro fiscal, aplica los mecanismos de trazabilidad y, si utiliza la modalidad VERI*FACTU, lo remite a Hacienda.
Con la factura electrónica B2B, esa misma factura debe poder enviarse y recibirse en el formato electrónico estructurado exigido, utilizando los canales previstos legalmente.
Posteriormente, el sistema podrá gestionar las comunicaciones obligatorias relativas a la aceptación o rechazo de la factura y a su pago, conforme al calendario aplicable.
La operación comercial es la misma, pero cada normativa se ocupa de obligaciones diferentes.
Ley Crea y Crece: por qué la factura electrónica también afectará a los cobros y pagos
Uno de los objetivos principales de la Ley Crea y Crece es mejorar la transparencia en las operaciones comerciales y contribuir a reducir la morosidad entre empresas.
Por ese motivo, la nueva factura electrónica no se limita a sustituir las facturas en papel por documentos digitales.
También incorpora un sistema de información que permite conocer determinados estados de las facturas comerciales.
Entre los estados que contempla el Real Decreto 238/2026 se encuentran:
- La aceptación o el rechazo comercial de una factura y su fecha.
- El pago efectivo completo y la fecha en que se produce.
También se prevén otros estados que podrán comunicarse voluntariamente, como determinados pagos parciales.
Esta información permitirá mejorar el seguimiento de los plazos de pago entre empresas y profesionales.
Para las pymes y autónomos, esto significa que el control de las facturas pendientes de cobro y pago tendrá una importancia todavía mayor dentro de sus programas de gestión.
Es precisamente por este motivo por el que puede resultar útil disponer de una solución que integre la facturación con la gestión de clientes, proveedores, vencimientos, cobros y pagos.
¿Cómo funcionará la nueva factura electrónica obligatoria?
El sistema español de facturación electrónica B2B contará con dos grandes vías de intercambio.
La solución pública de facturación electrónica
La Agencia Tributaria desarrollará y gestionará una solución pública para permitir la emisión y recepción de facturas electrónicas.
Su utilización será gratuita y estará disponible para los empresarios y profesionales que quieran acogerse a ella.
La Orden HAC/1028/2026, publicada en octubre de 2026, regula aspectos técnicos y funcionales de esta solución, incluyendo el intercambio y tratamiento de la información.
Plataformas privadas de facturación electrónica
También podrán utilizarse plataformas y soluciones privadas que cumplan con los requisitos de la normativa.
Estas plataformas deberán permitir la interoperabilidad y el intercambio de facturas entre los distintos sistemas participantes.
Asimismo, cuando se utilicen soluciones privadas para emitir facturas, deberá remitirse a la solución pública de la AEAT la correspondiente copia electrónica fiel en formato UBL, conforme a lo establecido reglamentariamente.
De esta forma, una empresa podrá utilizar su propio programa de facturación y los mecanismos de intercambio compatibles con la normativa sin que necesariamente tenga que elaborar todas sus facturas directamente desde la aplicación pública.
El objetivo es que el proceso resulte lo más integrado y automatizado posible.
¿Qué relación tiene todo esto con ViDA, la normativa europea del IVA digital?
El nuevo calendario español también debe entenderse dentro de un proceso más amplio de digitalización fiscal que está desarrollándose en la Unión Europea.
Este marco recibe el nombre de ViDA, VAT in the Digital Age, que significa IVA en la Era Digital.
El paquete normativo fue aprobado por la Unión Europea en marzo de 2025 e incluye la Directiva (UE) 2025/516.
Su objetivo es modernizar el funcionamiento del IVA en una economía cada vez más digitalizada, facilitando los mecanismos de información tributaria y mejorando la capacidad de control de las operaciones.
Entre sus principales líneas de actuación destacan la facturación electrónica, los sistemas de información digital, determinadas obligaciones de las plataformas y la simplificación de registros de IVA.
El calendario europeo de ViDA
La normativa europea se aplica progresivamente y contempla distintas etapas.
- 2025: aprobación del paquete ViDA y nuevas posibilidades para implantar sistemas nacionales de facturación electrónica obligatoria.
- 2028: aplicación de determinadas medidas relativas a plataformas digitales y registro único del IVA.
- 1 de julio de 2030: implantación de los nuevos requisitos europeos de información digital para determinadas operaciones transfronterizas entre empresas.
- Hasta el 1 de enero de 2035: plazo de adaptación de determinados sistemas nacionales de información digital a las normas europeas.
Por tanto, ViDA no establece que todas las empresas europeas tengan que aplicar VeriFactu en octubre de 2028.
Octubre de 2028 es el calendario español previsto para la convergencia de VeriFactu con la factura electrónica de pymes y autónomos.
ViDA constituye el marco europeo de evolución de la información fiscal digital, con sus propios objetivos y fechas de aplicación.
El propio Ministerio de Hacienda ha anunciado que la coordinación de ambas normativas españolas tendrá en cuenta los futuros requisitos europeos derivados de ViDA.
Esto resulta especialmente relevante para los fabricantes de programas informáticos, que deberán considerar la evolución de la normativa española y europea.
Autónomos y asesores fiscales valoran positivamente el aplazamiento
La posibilidad de coordinar los calendarios ha sido recibida favorablemente por distintas organizaciones empresariales y profesionales.
La Federación Nacional de Asociaciones de Trabajadores Autónomos (ATA) llevaba tiempo reclamando que VeriFactu y la factura electrónica obligatoria avanzasen de forma coordinada.
Su presidente, Lorenzo Amor, ha señalado que implantar ambos sistemas en años consecutivos podía generar costes y adaptaciones tecnológicas innecesarias para los negocios.
Por su parte, la Asociación Española de Asesores Fiscales (AEDAF) también ha valorado positivamente el anuncio, al considerar que la coordinación puede ayudar a reducir duplicidades y facilitar una implantación más eficiente.
Sin embargo, los sucesivos cambios de calendario también han generado dudas entre empresas y profesionales.
Muchos negocios habían comenzado ya sus procesos de adaptación y ahora necesitan saber qué requisitos permanecerán vigentes y cuáles podrían modificarse.
En este punto, Hacienda ha comunicado un aspecto fundamental: los requisitos esenciales de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad se mantendrán en términos sustancialmente equivalentes.
Es decir, el aplazamiento no supone abandonar los principios de seguridad y control de los sistemas de facturación.
¿Conviene esperar hasta 2028 para adaptar el programa de facturación?
Aunque el nuevo calendario anunciado concede más tiempo, no significa que las empresas deban paralizar su digitalización.
La adaptación de un negocio a un nuevo programa puede implicar tareas como la importación de clientes, productos y proveedores, la configuración de impuestos y series de facturación o la revisión de sus procedimientos internos.
También puede ser necesario familiarizarse con la gestión de facturas rectificativas, cobros, vencimientos y documentos comerciales.
Por eso, comenzar con antelación tiene algunas ventajas:
- Permite aprender a utilizar el programa sin la presión de una fecha límite inmediata.
- Facilita la organización de clientes, proveedores, artículos y documentos.
- Ayuda a revisar los procedimientos de facturación y los controles de cobro.
- Reduce el riesgo de realizar una migración apresurada cuando las nuevas obligaciones resulten exigibles.
Además, un programa que ya incorpore las funcionalidades de VERI*FACTU puede facilitar la preparación para los requisitos actuales del Reglamento, aunque la futura factura electrónica B2B exigirá también sus propias funcionalidades específicas.
Lo importante no es cambiar de programa dos veces, sino elegir una solución que permita evolucionar conforme avance la normativa.
FacturaONE: un programa de facturación preparado para acompañar esta evolución
En FacturaONE entendemos que un programa de facturación debe permitir a empresas y autónomos gestionar su actividad de forma sencilla, sin complicar innecesariamente su trabajo diario.
Por eso, FacturaONE ya integra la modalidad VERI*FACTU, incorporando los procesos de generación y comunicación de registros fiscales dentro del propio programa.
Además de la facturación, FacturaONE permite gestionar:
- Facturas, presupuestos y albaranes.
- Clientes y proveedores.
- Artículos, tarifas y control de existencias.
- Compras y gastos.
- Cobros, pagos y vencimientos.
- Informes de ventas y gestión comercial.
- Herramientas de gestión para empresas, autónomos y profesionales.
Con el nuevo escenario normativo, continuamos siguiendo la evolución de la factura electrónica obligatoria y los desarrollos relacionados con la Ley Crea y Crece y ViDA, para adaptar las funcionalidades correspondientes conforme a sus requisitos y calendarios.
Nuestro objetivo es que los cambios fiscales puedan incorporarse progresivamente al trabajo habitual, sin que el usuario tenga que gestionar manualmente los detalles técnicos de los sistemas de comunicación.
Tu facturación, preparada para los próximos cambios
La digitalización de la facturación no debe entenderse únicamente como una obligación legal.
También representa una oportunidad para mejorar la organización del negocio, disponer de mayor control sobre las ventas y simplificar numerosas tareas administrativas.
FacturaONE, todo tu negocio bajo control.
Un programa de facturación y gestión para que puedas concentrarte en tu actividad mientras tu herramienta de trabajo evoluciona con las nuevas necesidades de tu empresa.
Preguntas frecuentes sobre VeriFactu 2028 y la factura electrónica
¿Se ha retrasado VeriFactu hasta octubre de 2028?
El Ministerio de Hacienda anunció el 5 de octubre de 2026 su intención de aplazar hasta octubre de 2028 las obligaciones pendientes del Reglamento de Sistemas Informáticos de Facturación. No obstante, todavía debe aprobarse y publicarse la modificación normativa correspondiente.
¿Cuál es la fecha legal de VeriFactu mientras no se apruebe el aplazamiento?
Siguen vigentes el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados incluidos en el Reglamento.
¿Cuándo será obligatoria la factura electrónica para los autónomos?
Con carácter general, los autónomos incluidos en el segundo grupo deberán emitir y recibir factura electrónica B2B desde el 6 de octubre de 2028. La obligación de comunicar los estados de las facturas y los pagos para las personas físicas de ese grupo se aplicará desde el 6 de octubre de 2029.
¿Qué empresas tendrán que utilizar factura electrónica en 2027?
Los empresarios y profesionales cuyo volumen de operaciones a efectos del IVA haya superado los 8 millones de euros durante el año natural inmediatamente anterior deberán cumplir las obligaciones correspondientes desde el 6 de octubre de 2027.
¿VeriFactu y la factura electrónica son la misma obligación?
No. El Reglamento de Sistemas Informáticos de Facturación establece requisitos técnicos de seguridad y trazabilidad de los sistemas utilizados para facturar. La factura electrónica B2B regula la emisión, transmisión y recepción de facturas electrónicas estructuradas entre empresarios y profesionales.
¿Será obligatorio enviar todas las facturas a Hacienda mediante VeriFactu?
No necesariamente. El Reglamento admite las modalidades VERIFACTU y NO VERIFACTU. La primera remite los registros de facturación a la AEAT, mientras que la segunda debe cumplir requisitos adicionales de conservación y seguridad sin realizar esa remisión ordinaria.
¿Seguirán siendo válidas las facturas en PDF?
Un PDF puede seguir siendo útil como representación legible de una factura, pero por sí solo no cumple los requisitos de la nueva factura electrónica estructurada B2B.
Además, durante los primeros doce meses de aplicación de la obligación para el grupo de más de 8 millones de euros, la normativa establece que sus emisores acompañen las facturas electrónicas con un PDF que facilite su lectura.
¿Todas las facturas a particulares tendrán que ser electrónicas?
No. La obligación específica de factura electrónica de la Ley Crea y Crece se refiere a las operaciones comprendidas en su ámbito entre empresarios y profesionales.
Las facturas emitidas a consumidores particulares no quedan sometidas automáticamente a esa misma obligación B2B, aunque los programas utilizados para emitirlas pueden estar sujetos a los requisitos del Reglamento de Sistemas Informáticos de Facturación.
¿Qué ocurre con los negocios del País Vasco y Navarra?
Los contribuyentes sometidos a las respectivas normativas tributarias forales tienen particularidades propias y, con carácter general, no se encuentran sujetos al RRSIF estatal en los supuestos establecidos por la normativa.
Esto no significa que estén automáticamente excluidos de la factura electrónica B2B. El Real Decreto 238/2026 contempla expresamente la coordinación con las administraciones tributarias forales.
¿VeriFactu desaparecerá al llegar la factura electrónica obligatoria?
No existe ningún anuncio oficial de supresión de sus requisitos fundamentales. De hecho, el Ministerio de Hacienda ha indicado que las garantías técnicas esenciales de los sistemas informáticos de facturación se mantendrán sustancialmente.
¿Qué relación tiene la normativa ViDA con la facturación española?
ViDA es el marco europeo de modernización del IVA y de la información digital tributaria. España está avanzando en la coordinación de VeriFactu y la factura electrónica teniendo en cuenta ese marco, aunque las fechas españolas de 2027 y 2028 no deben confundirse con los plazos europeos, especialmente los de 2030 y 2035.
¿Es necesario cambiar ahora mi programa de facturación?
No necesariamente. Si tu proveedor adapta correctamente el programa que ya utilizas, podrás seguir trabajando con él.
Es recomendable comprobar qué funcionalidades tiene disponibles actualmente y cómo prevé incorporar las nuevas obligaciones legales.
Fuentes oficiales y referencias
La información recogida en este artículo se basa en las siguientes disposiciones y comunicaciones:
- Ministerio de Hacienda: nota informativa del 5 de octubre de 2026 sobre el aplazamiento de VeriFactu.
- Real Decreto 1007/2023: Reglamento de Sistemas Informáticos de Facturación.
- Real Decreto-ley 15/2025: modificación de los plazos de VeriFactu.
- Real Decreto 238/2026: desarrollo de la factura electrónica obligatoria.
- Orden HAC/1028/2026: solución pública de facturación electrónica.
- Agencia Tributaria: calendario oficial de implantación de la factura electrónica.
- Comisión Europea: VAT in the Digital Age (ViDA).
